
Modello 730/2026: confermata l’IRPEF a 3 aliquote
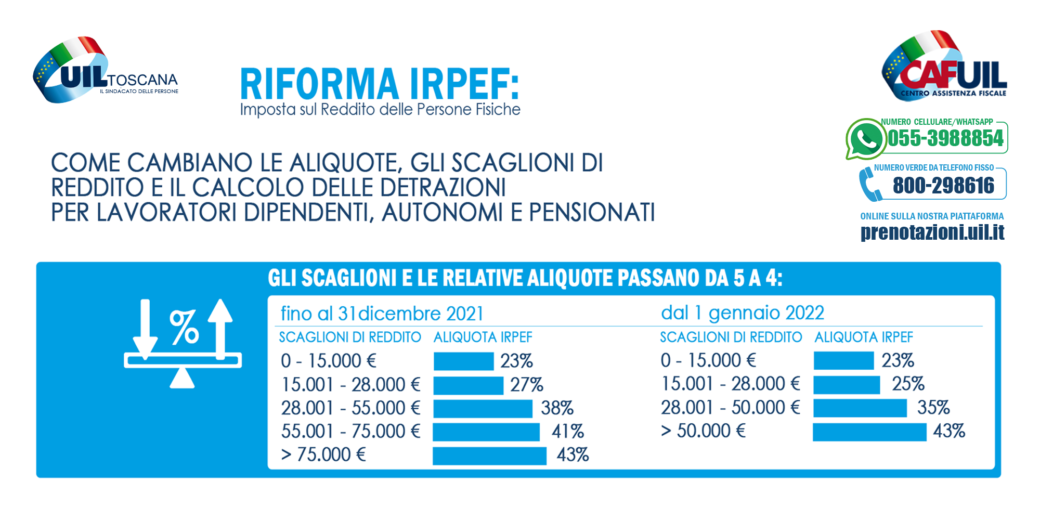
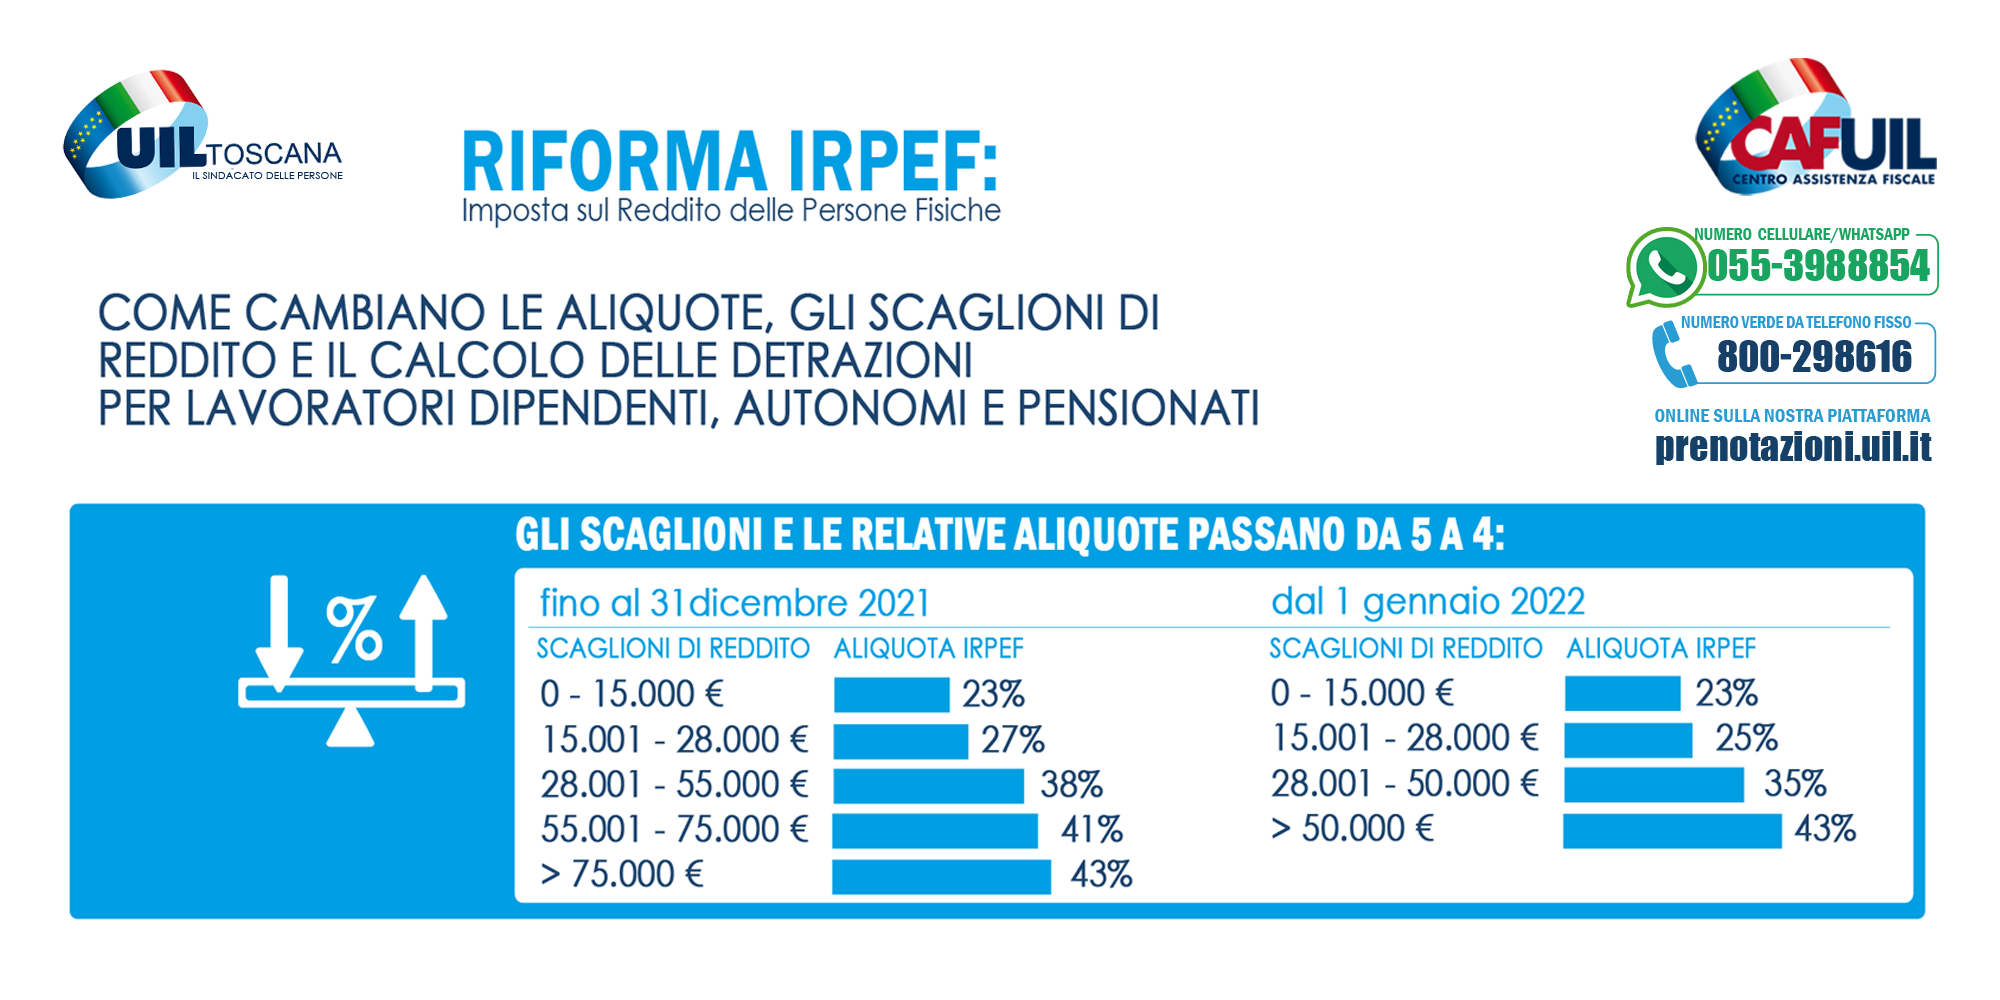
Nel 730/2026 troviamo la conferma dell’Irpef suddivisa in 3 aliquote: sono in pratica gli stessi identici scaglioni che avevamo già trovato nel 730 dello scorso anno (relativo all’anno d’imposta 2024):
| Redditi | Aliquota |
| Fino a 28.000 euro | 23% |
| Oltre 28.000 euro fino a 50.000 euro | 35% |
| Oltre 50.000 euro | 43% |
Modello 730/2026: detrazioni sul lavoro dipendente
Per i titolari di reddito da lavoro dipendente (non percettori di pensione e che abbiano un reddito complessivo non superiore a 20.000 euro) è prevista l’erogazione automatica da parte sostituti d’imposta di una somma “extra” non soggetta a tassazione, determinata applicando al reddito da lavoro le seguenti percentuali:
- 7,1% se il reddito annuo di lavoro dipendente non è superiore a 8.500 euro;
- 5,3% se è superiore a 8.500 euro ma non a 15.000 euro;
- 4,8% se è superiore a 15.000 euro.
Inoltre, sempre per i titolari di redditi da lavoro dipendente non percettori di pensione – ma stavolta con redditi complessivi superiori a 20.000 euro ed entro 40.000 –, viene riconosciuta una detrazione dall’imposta lorda di importo variabile a seconda dell’ammontare del reddito complessivo e rapportata al periodo di lavoro:
- pari a 1.000 euro se l’ammontare del reddito complessivo è superiore a 20.000 euro ma non a 32.000 euro;
- oppure al prodotto tra 1.000 euro e l’importo corrispondente al rapporto tra 40.000 euro, diminuito del reddito complessivo, e 8.000 euro, se l’ammontare del reddito complessivo è superiore a 32.000 euro ma non a 40.000 euro.
Modello 730/2026: cambiano i familiari a carico
Nel 730/2026 decadono i carichi fiscali dei figli di età superiore ai 30 anni, a meno che non si tratti di soggetti con disabilità accertate ai sensi della Legge 104/92 (articolo 3).
Va poi a decadere una grossa fetta dei cosiddetti “altri familiari” a carico (cioè quelli diversi dai figli e dal coniuge) per i quali non faranno più effetto le vecchie detrazioni godute fino al 2024. Gli sgravi sono quindi limitati ai soli altri familiari “ascendenti”, vale a dire genitori e nonni conviventi che abbiano un reddito fino a 2.840 euro, escludendo perciò i discendenti dei figli (cioè i nipoti) oltre ai fratelli, le sorelle, i generi, le nuore e i suoceri, tutte persone non più considerate familiari a carico.
Decadono infine dalla detrazione i familiari stranieri “che non siano cittadini italiani o di uno Stato membro dell’Unione europea o di uno Stato aderente all’accordo sullo Spazio economico europeo in relazione ai loro familiari residenti all’estero”.
Modello 730/2026: tetto agli oneri detraibili
Nel 730/2026 comincia a farsi sentire l’effetto della cosiddetta “rimodulazione” delle detrazioni per i soggetti con reddito superiore a 75.000 euro: in altre parole una sorta di “calmiere” applicato a tutti gli oneri detraibili (quindi non solo quelli per cui vale lo sgravio al 19%) visto che l’effetto è proprio quello di un tetto massimo sulla detraibilità di questi oneri, che sommati insieme (ad eccezione delle spese sanitarie) non potranno essere detratti oltre un certo limite di spesa.
Modello 730/2026: riformati tutti i bonus casa
Nel nuovo Modello 730/2026 debuttano i bonus casa (ristrutturazioni, ecobonus, sismabonus) uniformati sull’asse della doppia aliquota al 50 o 36% a seconda dell’immobile su cui sono stati eseguiti i lavori, ovvero abitazione principale o qualunque altra tipologia di fabbricato.
Modello 730/2026: come si applica il Superbonus
Relativamente alle spese sostenute nel 2025, il Superbonus viene applicato al 65% e viene spalmato in dieci rate annue di pari importo.
Modello 730/2026: nuova detrazione sulle spese scolastiche
Viene rafforzata la detrazione sulla frequenza scolastica, la cui soglia massima di spesa viene incrementata da 800 a 1.000 euro per alunno o studente.
Modello 730/2026: nuova detrazione sui cani guida
Viene infine ritoccata la detrazione che interessa le spese sostenute dai non vedenti per il mantenimento dei cani guida, la cui soglia di detraibilità sale da 1.000 a 1.100 euro.